
Com tantas regras de aposentadoria disponíveis, parece que nunca foi tão difícil entender os requisitos e os valores para que você possa escolher a melhor aposentadoria possível para você.
A Reforma da Previdência em 2019 não facilitou muito as coisas, já que aumentou os requisitos para se aposentar e ainda criou novas regras.
Nesse bolo de informações, você pode ficar perdido e confuso.
“Será que é melhor usar alguma regra antiga? Uma regra de transição? Pera, será que eu posso usar uma regra antiga? O que é uma regra de transição?”.
É exatamente para te ajudar com isso que escrevi esse artigo.
Aqui você vai entender tudo o que precisa sobre a aposentadoria por idade em 2025.
Sejam os requisitos, valores, como calcular o valor da aposentadoria, simulações e comparação com os anos anteriores, você encontra tudo o que precisa aqui.
Essa é, inclusive, a aposentadoria mais buscada aqui no meu escritório pelos clientes com tempo de contribuição mais baixo.
Por isso, se esse é o seu caso, muita atenção, ela pode ser perfeita para você!
Navegue pelos tópicos
O que é a aposentadoria por idade em 2025?
Oficialmente, a aposentadoria por idade foi extinta com a Reforma da Previdência em 2019.
Exatamente, você não leu errado.
A aposentadoria por idade não existe mais desde 2019. Ao menos não da forma que ela existia.
De 13/11/2019 em diante, a aposentadoria por idade só existe como regra de transição e teve os seus requisitos e forma de cálculo alterados.
Se você começou a contribuir para o INSS antes da Reforma da Previdência (13/11/2019), pode utilizar a aposentadoria por idade, caso contrário só poderá utilizar a aposentadoria programada, que é a única regra existente após a reforma para quem só passou a contribuir depois dela.
Não se preocupe, ao longo desse texto você encontrará um tópico com a explicação das diferenças entre as duas, mas já te adianto, a aposentadoria programada é pior para os homens.
Em resumo:
- Começou a contribuir para o INSS antes da reforma da previdência? Pode utilizar a aposentadoria por idade em 2025 (regra de transição)
- Cumpriu os requisitos para a aposentadoria por idade antiga (homens 65 anos, mulheres 60 anos e, ambos com carência de 180 meses e com cálculo de 70% da média dos seus 80% maiores salários + 1% para cada ano completo de trabalho) até o dia 12/11/2019? Pode usar as regras antigas
- Começou a contribuir depois da reforma da previdência? Só pode utilizar a aposentadoria programada
Então, se você tem 15 anos de contribuição hoje, pode ficar tranquilo, você pode se aposentar por idade.
Requisitos e quem tem direito à aposentadoria por idade em 2025
Para se aposentar pela aposentadoria por idade em 2025, homens precisam ter 15 anos de contribuição e 65 anos (idade), mulheres 15 anos de contribuição e 62 anos (idade), além de 180 meses de carência.
Como é uma regra de transição, só será possível utilizar a regra caso o interessado tenha feito alguma contribuição ao INSS antes de 13/11/2019, data da Reforma da Previdência.
- Homens: 65 anos
- Mulheres: 62 anos
- Tempo de contribuição: 15 anos para homens e mulheres
- Carência: 180 meses (15 anos) para homens e mulheres
A idade das mulheres não foi sempre de 62 anos. Em 2019, era de 60 anos e foi subindo 6 meses a cada ano até atingir 62 anos em 2023.
Isso é importante para mulheres que possam ter obtido a idade necessária ao longo dos anos, o que permitiria uma aposentadoria com uma idade mais baixa.
Essa seria uma situação de direito adquirido.
O que é carência para aposentadoria do INSS?
Em uma explicação rápida, carência significa pagar a contribuição para o INSS em dia.
Ou seja, se a contribuição do mês de janeiro pode ser paga até o dia 15 de fevereiro e você pagou até essa data, acumulou 1 mês de carência.
Caso tenha pago em uma data posterior, essa contribuição não será contabilizada como carência.
A falta de carência o suficiente pode levar ao indeferimento (negativa) da aposentadoria, principalmente daqueles que pretendem se aposentar com o tempo de contribuição mínimo, de 15 anos.
Isso porque uma única contribuição em atraso seria o suficiente para não contabilizar 1 mês de carência, sendo necessário contribuir por mais 1 mês com pagamento correto para aí, sim, se aposentar.
Em alguns casos, em algumas exceções, é possível reconhecer uma contribuição em atraso para carência, mas não é a regra.
Já recebi casos assim, em que a aposentadoria por idade de uma cliente foi indeferida exatamente por contribuições em atraso.
Por isso, o INSS descartou esses períodos e indeferiu (negou) a aposentadoria por falta de carência.
Felizmente, ela se enquadrava nessas exceções e foi possível obter a aposentadoria.
Você pode ver um pouco mais sobre isso nesse outro artigo.
Todas as aposentadorias pedem no mínimo 180 meses de carência, e 180 meses de carência são 15 anos de contribuição em dia.
Simulações de aposentadoria por idade
Para facilitar o entendimento, eu trouxe para você algumas simulações abaixo com base no vejo diariamente para que você consiga entender melhor quem tem direito a se aposentar por idade e como ficariam os valores.
Homem com 58 anos e 15 anos de contribuição pode se aposentar por idade?
- Requisitos:
- Idade: 65
- Tempo de contribuição: 15 anos
- Carência: 15 anos
- Cumprido:
- Idade: Não
- Tempo de contribuição: Sim
- Pode se aposentar? Não, idade não cumprida.
Homem com 65 anos e mulher com 62 anos, ambos sem contribuição, podem se aposentar por idade?
- Requisitos:
- Idade: H-65/M-62
- Tempo de contribuição: 15 anos (ambos)
- Carência: 15 anos (ambos)
- Cumprido:
- Idade: Sim
- Tempo de contribuição: Não
- Pode se aposentar? Não, sem tempo de contribuição, não há como se aposentar. Não existe aposentadoria sem tempo de contribuição em 2025. Você pode entender como se aposentar clicando aqui para ler esse outro artigo.
Mulher com 60 anos e 32 anos de contribuição pode se aposentar por idade?
- Requisitos:
- Idade: 62
- Tempo de contribuição: 15 anos
- Carência: 15 anos
- Cumprido:
- Idade: Não
- Tempo de contribuição: Sim
- Pode se aposentar? Pela aposentadoria por idade, não, mas pode se aposentar:
- Pela aposentadoria por pontos que, em 2025, pede 92 pontos obtidos com a soma da idade + tempo de contribuição;
- Pela aposentadoria por idade progressiva, chamada também de tempo de contribuição + idade mínima, que em 2025 pede para as mulheres 30 anos de contribuição e 60 anos;
- E talvez com a aposentadoria com pedágio de 50% ao analisar a situação dessa mulher em 13/11/2019
Se quiser ler mais sobre cada uma dessas regras, é só clicar nos nomes acima.
Qual o valor da aposentadoria por idade em 2025?
O valor da aposentadoria por idade em 2025 é determinado com base na média das suas contribuições ao INSS ao longo dos anos, considerando os seus salários de contribuição (pode considerar o seu salário).
Ou seja, se você contribuiu a maior parte do tempo com valores maiores, terá uma aposentadoria maior.
Se contribuiu sempre com uma porcentagem do salário mínimo, terá uma aposentadoria com o valor de um salário mínimo em 99% dos casos.
Em 2025, o maior valor de aposentadoria é R$ 8.157,40 e o menor valor de aposentadoria será de um salário mínimo, em R$ 1.518.
Como calcular o valor da aposentadoria por idade em 2025?
Para saber o valor da aposentadoria por idade em 2025, é necessário calcular a sua média aritmética simples de todos os seus salários de contribuição atualizados monetariamente desde julho de 1994.
Em resumo e de forma simplificada, a média dos seus salários ao longo dos anos.
Ou seja, somar o valor de todos os seus salários de contribuição desde julho de 1994 e dividir pela quantidade deles, mas se essa quantidade for inferior a 108, você deve dividir por 108.
É o chamado “divisor mínimo”.
“Por que desde julho de 1994?”, você deve se perguntar.
Essa foi a data de entrada em circulação do Real no Brasil como moeda oficial, definida no Plano Real.
Após obter esse valor, as mulheres terão direito a 60% dessa média ao possuírem 15 anos de contribuição, e para cada ano de contribuição adicional se adicionam 2%.
Para os homens, a situação é diferente.
Também passam a ter 60% de sua média com 15 anos de contribuição, mas só adquirem o direito aos 2% adicionais para cada ano que ultrapassar 20 anos de contribuição.
Em resumo, um homem com 15 anos de contribuição e outro com 20 anos terão direito apenas a 60% de sua média.
No caso das mulheres, aquelas com 15 anos de contribuição têm direito a 60% da média, enquanto as que possuem 20 anos de contribuição alcançam 70% de sua média.
Isso significa que os homens só atingem o direito a 100% de sua média com 40 anos de contribuição, enquanto as mulheres precisam de 35 anos de contribuição para alcançar o mesmo valor.
Agora vou te apresentar alguns exemplos práticos para que tudo fique mais fácil de entender.
Simulações de valores da aposentadoria por idade em 2025
- Homem com 65 anos, 15 anos de contribuição e média de R$ 2.000:
- 15 anos de contribuição → 60% da média
- 60% de R$ 2.000→ R$ 1.200, que por ser inferior ao salário mínimo atual (R$ 1.518), o valor da aposentadoria passa a ser de um salário mínimo
- Homem com 65 anos, 25 anos de contribuição e média de R$ 4.000:
- 25 anos de contribuição → 60% + 10% (5 anos além dos 20) → 70% da média
- 70% de R$ 4.000→ R$ 2.800 de aposentadoria
- Mulher com 62 anos, 20 anos de contribuição e média de R$ 4.000:
- 20 anos de contribuição → 60% + 10% (5 anos além dos 15) → 70% da média
- 70% de R$ 4.000→ R$ 2.800 de aposentadoria
Ou seja, uma mulher com 20 anos de contribuição e um homem com 25 anos de contribuição recebem o mesmo valor de aposentadoria se tiverem a mesma média.
Mudanças em relação à aposentadoria por idade nos anos anteriores
A aposentadoria por idade passou por mudanças ao longo dos anos desde a Reforma da Previdência.
Para os homens, nada mudou. Ela iniciou após a reforma pedindo 15 anos de contribuição, 180 meses de carência e 65 anos.
Para as mulheres, a situação já é diferente, já que a idade mudou ao longo dos anos:
- 2019 – 60 anos
- 2020 – 60 anos e 6 meses
- 2021 – 61 anos
- 2022 – 61 anos e 6 meses
- 2023 – 62 anos
- 2024 – 62 anos
Ou seja, o requisito da idade foi aumentando a cada 6 meses desde 2019 para as mulheres na aposentadoria por idade.
No ano de 2023 ela atingiu a idade máxima prevista na lei para as mulheres, 62 anos, e desde então nenhuma outra mudança ocorreu.
Como aumentar o valor da aposentadoria por idade
Já pensando no que é melhor para você, trouxe algumas possibilidades para aumentar o valor da aposentadoria por idade.
A última é a melhor (descartes)!
Aumentar o valor das contribuições
Como você viu no cálculo acima, o valor da aposentadoria por idade é baseado na média dos seus salários de contribuição.
Isso significa que, se você contribui com um valor maior, terá também uma aposentadoria maior, mas em alguns casos nem mesmo contribuir com um valor maior fará diferença.
Se você passou anos contribuindo com uma porcentagem do salário mínimo, seja por escolha própria, naquele plano de aposentadoria em 15 anos, ou de outra forma, em 99% dos casos sua aposentadoria terá o valor de um salário mínimo, já que o maior valor com que você contribuiu foi o de um salário mínimo.
Então a opção é pagar um valor maior de contribuição, seja aumentando o valor do salário, seja aumentando o valor que você paga da guia do INSS, para os que escolheram essa opção (contribuinte facultativo ou individual).
Contribuir por mais tempo
Uma segunda opção é contribuir por mais anos, ainda que com o mesmo valor, já que para as mulheres cada ano adicional além dos 15 dará direito a 2% a mais da média, e para os homens o adicional só vem após os 20 anos de contribuição.
Em certos casos, isso pode fazer sentido, já que a idade para a aposentadoria continua longe e também não é possível utilizar outras regras, mas em muitos casos contribuir por mais tempo significa perder dinheiro, principalmente se você já pode se aposentar.
Isso porque você continuará pagando todo mês a sua contribuição e, ao mesmo tempo, deixará de receber os valores da aposentadoria já que não se aposentou para contribuir por mais tempo.
Exemplo:
- Mulher com média de R$ 4.000:
- 20 anos de contribuição – 70% da média – Aposentadoria no valor de R$ 2.800
- 25 anos de contribuição – 80% da média – Aposentadoria no valor de R$ 3.200
Se ela ficar mais 5 anos sem receber e contribuir apenas para aumentar 10% da média, deixará de receber R$ 2.800 por mês durante 5 anos, totalizando R$ 168.000.
Ou seja, nesse exemplo acima, ainda que a aposentadoria 5 anos depois seja maior por pagar R$ 400 a mais, ela não compensa, já que para conseguir recuperar essa diferença seria necessário esperar 35 anos!
Descarte de valores
Essa, para mim, é a melhor opção já que não pede tempo de contribuição adicional nem dinheiro.
Como o valor final da aposentadoria é determinado pela média, uma alternativa para aumentá-la, além de contribuir com valores mais altos, é descartar as contribuições de menor valor, aquelas que reduzem a sua média.
Essa possibilidade é o que eu chamo de “brecha na lei”.
Está prevista na Reforma da Previdência, mas de forma muito breve, então pode passar batido.
Esse descarte não é feito de forma automática, como era o cálculo antigo, mas ainda é possível, desde que certas questões sejam respeitadas.
A primeira é manter a quantidade mínima de contribuições necessárias para se aposentar.
Ou seja, se a regra pede 15 anos de contribuição e você tem 17 anos, só poderá descartar 2.
A segunda é o divisor mínimo, que prevê que você deve ter no mínimo 108 contribuições desde julho de 1994.
Contudo, muita cautela!
É importante que o descarte seja feito da forma correta, principalmente se você tem tempo de contribuição suficiente para somar os 2% a cada ano, já que aqui, ao realizar os descartes, você também reduz a sua porcentagem da média final.
Com os cálculos corretos será possível saber se descartar valores é algo interessante para você.
Além disso, essa possibilidade só está disponível para quem se aposentou por uma das regras da Reforma da Previdência, e pode ser utilizada tanto por quem já se aposentou quanto por quem ainda vai se aposentar.
Aqui no escritório, quando recebo um cliente que quer utilizar essa estratégia e já se aposentou, eu faço uma revisão de aposentadoria, já que é bem comum que o INSS tenha deixado de descartar todas as contribuições possíveis para aumentar a aposentadoria.
Já para quem ainda não se aposentou, eu faço um planejamento previdenciário em que entrego ao cliente todo um relatório sobre sua aposentadoria futura.
Ele saberá quando poderá se aposentar, por qual regra, se vale a pena esperar para utilizar outra aposentadoria, estimativa de valores entre as regras, e ainda mais.
Você pode conferir ainda mais sobre essa possibilidade no vídeo destacado acima ou nesse outro artigo (clique aqui).
Como homens podem aumentar o valor da aposentadoria por idade?
Tanto os homens com 15 anos de contribuição quanto os que possuem 20 anos de contribuição ficam com a mesma porcentagem final, já que os 2% adicionais para cada ano extra só iniciam após os 20 anos de contribuição.
Isso é péssimo, já que tira dos homens 10% a mais de contribuição pelo mesmo período que as mulheres, mas, ao mesmo tempo, abre uma possibilidade de aumentar a aposentadoria com um descarte de períodos sem qualquer prejuízo.
Isso acontece em razão da estratégia que te expliquei acima.
Um homem que possua entre 15 e 20 anos de contribuição pode descartar os menores valores do seu cálculo para aumentar sua média geral, desde que mantenha no mínimo os 15 anos de contribuição.
Exemplo do José:
José possui 17 anos de contribuição.
Durante 2 anos, ele contribuiu com uma porcentagem sobre o salário mínimo, já que estava desempregado, e nos outros 15 anos contribuiu com uma porcentagem sobre um salário médio de R$ 5.000, já que tinha a carteira assinada e estava empregado.
Se José fizer uma média somente do período em que estava empregado, sua aposentadoria será maior, já que contribuía com um valor maior.
Mas ao somar esse período com o período de menor contribuição, sua média cai, já que o valor de contribuição foi mais baixo por 2 anos.
Confira os cálculos:
- 15 anos (180 meses) contribuindo com % de R$ 5.000 → 180 x 5.000 → R$ 900.000/180 → Média de R$ 5.000;
- 2 anos (24 meses) contribuindo com % de R$ 1.518 (salário mínimo) → 24 x 1.518 → R$ 36.432/24 → Média de R$ 1.518;
Ou seja:
- Média dos 15 anos com maior salário: R$ 5.000;
- Média total dos 17 anos: R$ 4.577,88;
Em ambos os casos (15 ou 17 anos) a aposentadoria seria de 60%, o que significa que ao descartar os menores períodos José teria uma aposentadoria de R$ 3.000 (60% de R$ 5.000), caso considere somente as maiores contribuições, e ao considerar o período total, 17 anos, sua aposentadoria seria de R$ 2.746,72 (60% de R$ 4.577,88).
Para esse homem, por mais ilógico que possa parecer inicialmente, descartar 2 anos de suas contribuições faz com que tenha uma aposentadoria maior do que teria ao considerar todas as suas contribuições.
Isso só foi possível porque aqui, nessa regra, e com esse período de contribuição, não há adicional de 2% para cada ano extra.
Se existisse essa porcentagem adicional, seria necessário calcular ano a ano para saber qual a melhor opção, já que cada ano descartado significa uma porcentagem média final menor.
Como aumentar o valor da aposentadoria por idade após se aposentar?
Para alguém que já se aposentou, as opções para aumentar o valor da aposentadoria por idade são mais restritas, já que não é mais possível trocar de regra.
Uma das opções é pensar em uma revisão da aposentadoria (clique aqui para ler), que irá analisar se, na época do pedido, a pessoa já tinha direito a outra regra melhor ou a um cálculo melhor.
Mas sempre considerando só o que já era possível de fazer na época do pedido.
Contribuições feitas depois da aposentadoria não podem ser utilizadas no futuro para se “reaposentar” pelo INSS, mas podem ser transferidas para outro regime de aposentadoria (que não seja o INSS).
Exemplo:
Se a pessoa se aposentou com uma regra “X” que gerava uma aposentadoria com valor de R$ 4.000, mas na mesma data ela também teria direito a outra regra que pagaria R$ 4.500, essa pessoa pode pedir a revisão para passar a ter a melhor aposentadoria.
A revisão tem prazo para ser feita, que é de 10 anos da data do primeiro recebimento mensal ou algum outro pedido de revisão, e a pessoa recebe todos os valores a mais que não recebeu durante esse período.
É importante destacar também que um pedido de revisão serve tanto para aumentar o valor da aposentadoria quanto para reduzir.
Sim, você não leu errado, pode diminuir.
Se na revisão for identificado pelo INSS que você não deveria estar recebendo o que recebe hoje, eles irão diminuir a sua aposentadoria.
Se for identificado que você sequer poderia ter se aposentado, as consequências são ainda maiores.
Por isso, cautela em qualquer pedido de revisão. Só faça se tiver certeza que é para receber mais.
E a outra estratégia é a dos descartes, como já te expliquei aqui. Ela também pode ser usada na revisão de aposentadorias.
Dicas para quem está próximo de cumprir os requisitos da aposentadoria por idade
Se você viu os requisitos que falei aqui e percebeu que está próximo de se aposentar, algumas atitudes podem ser tomadas para facilitar todo esse processo.
Confira o seu CNIS
O CNIS é o documento que demonstra todo o seu histórico de contribuição que o INSS tem acesso.
Você pode consultar o seu CNIS no “MEU INSS” através de uma opção chamada “consultar CNIS”.
Se você acredita que alguma contribuição deveria estar lá e não está, é um problema, já que para o INSS só o que está lá será levado em conta na hora de analisar a sua aposentadoria.
Outras informações só serão levadas em conta se tiverem documentos daquele período que comprovem o que você diz.
Testemunhas podem ajudar, mas de forma adicional.
Para os documentos, confira as dicas abaixo.
Reúna sua documentação
Você trabalhou com a carteira assinada por toda sua vida? Separe a carteira de trabalho. Se ao longo dos anos você chegou a emitir uma nova, separe a antiga também.
Você pagou alguma guia por conta própria? Ou até mesmo pagou todas as suas contribuições para o INSS através das guias (GPS)? Separe essas guias para poder utilizar, principalmente se são antigas, já que nessas épocas o sistema do INSS ainda não era digital e muitas informações podem ter ficado perdidas. Comprovantes de pagamento também serão bem-vindos.
Você era empresário, MEI, ou tinha CNPJ e pagava as próprias contribuições através do pró-labore, com auxílio de contador ou não, ou através das guias? Separe os seus contratos sociais e as alterações, as guias, os comprovantes de pagamento. Tudo isso será válido e pode ser necessário.
Ao longo da sua vida, você processou algum patrão para comprovar vínculo de emprego? Você conseguiu comprovar isso no processo? Separe as informações do processo e a sentença. Serão bem úteis caso essas informações não constem no INSS.
Aposentadoria por idade é a melhor para você?
Com a Reforma da Previdência, algumas regras de transição foram criadas, e cada uma tem requisitos diferentes e até formas de cálculo diferentes.
Isso significa que uma regra pode te aposentar esse ano pagando 80% da sua média, enquanto outra regra pode te aposentar ano que vem pagando 100% da sua média.
Por isso, é extremamente importante entender o que você quer e quais são as suas opções, assim você poderá tomar a melhor decisão na escolha da sua aposentadoria.
Lembre-se, uma vez que você se aposenta, não dá mais para trocar de regra.
Você ficará com essa aposentadoria até o final da vida, e em muitos casos ela poderá virar pensão por morte para o seu companheiro(a).
Aqui no escritório eu recebo esse tipo de dúvida e sempre recomendo que seja feito um planejamento previdenciário.
É algo que irá te dizer exatamente qual regra te fará se aposentar mais cedo, qual pagará mais, se vale a pena esperar para usar outra regra que pague mais, e ainda mais.
Como pedir a aposentadoria por idade em 2025?
Você pode fazer isso através da internet ou presencialmente em alguma agência do INSS.
Em todas as opções, se você resolver dar entrada no pedido sozinho, será necessário acompanhar, corrigir os erros e responder às solicitações do INSS por conta própria.
Realizar o pedido com algum erro ou da forma errada pode resultar em um atraso no recebimento da sua aposentadoria, e em alguns casos sequer será possível reaproveitar esse pedido que você fez caso exista algum problema como um indeferimento.
Ou seja, diversos pagamentos de aposentadoria podem ser perdidos de forma desnecessária.
Todo esse processo é facilitado com o auxílio de um advogado, e em muitos casos você nem precisa sair de casa para ser atendido por um.
Caso resolva fazer por conta própria, algumas instruções.
Internet
Pode ser feito tanto pelo computador, no site “MEU INSS”, quanto pelo aplicativo “MEU INSS”, disponível para IOS (iPhones) e Android (Samsung, Motorola, Xiaomi,…).
Após acessar com a sua conta Gov . br procure a opção de solicitar benefícios e busque pela aposentadoria por idade urbana.
Preencha os dados, anexe os documentos solicitados e aguarde o resultado, que pode sair em minutos ou meses.
Agência/Presencialmente no INSS
Se você prefere fazer isso presencialmente, é necessário agendar um atendimento pela internet ou pelo telefone 135.
Assim, você chegará na agência com dia e hora marcados.
Leve os documentos requisitados e o pedido será feito pelo servidor que te atenderá.
Ele poderá pedir outros documentos e pode ser que você precise voltar outro dia.
Aposentadoria por idade e aposentadoria programada: Qual a melhor e quais as diferenças?
A aposentadoria por idade é uma regra de transição e só pode ser utilizada por quem já contribuía com o INSS antes de 13/11/2019, data da reforma da previdência.
Já a aposentadoria programada é a regra atual e definitiva de aposentadoria do INSS.
Substituiu todas as regras antigas e é a única opção para quem passou a contribuir para o INSS depois da reforma.
Apesar de serem muito parecidas, existem algumas diferenças, principalmente para os homens que na aposentadoria programada precisam de 20 anos de contribuição ao invés dos 15 da aposentadoria por idade.
Para as mulheres, a aposentadoria por idade é levemente melhor, já que só passou a exigir 62 anos em 2023, mas começou em 2019 exigindo 60 anos, em que foi subindo 6 meses a cada ano como requisito.
Na forma de cálculo, as duas são iguais, tanto para homens quanto para mulheres, inclusive ao só permitir que homens somem 2% a mais da sua média por ano extra a partir dos 20 anos de contribuição.
Em resumo, são regras muito parecidas, mas a aposentadoria por idade é levemente melhor para homens e mulheres, já que pede 5 anos a menos de contribuição para os homens e por 4 anos requisitou uma idade menor das mulheres.
Conclusão
A aposentadoria por idade é uma ótima opção para aqueles que possuem pouco tempo de contribuição com uma idade mais avançada.
Em certos casos é a única opção, já que é a regra que pede o menor tempo de contribuição e permite se aposentar com 15 anos de contribuição.
Se você quer conferir um pouco mais sobre as outras regras de aposentadoria, clique aqui.
Para que você sempre possa consultar essas informações de forma rápida e até compartilhar com quem quiser, preparei um resumo em imagem para você baixar.
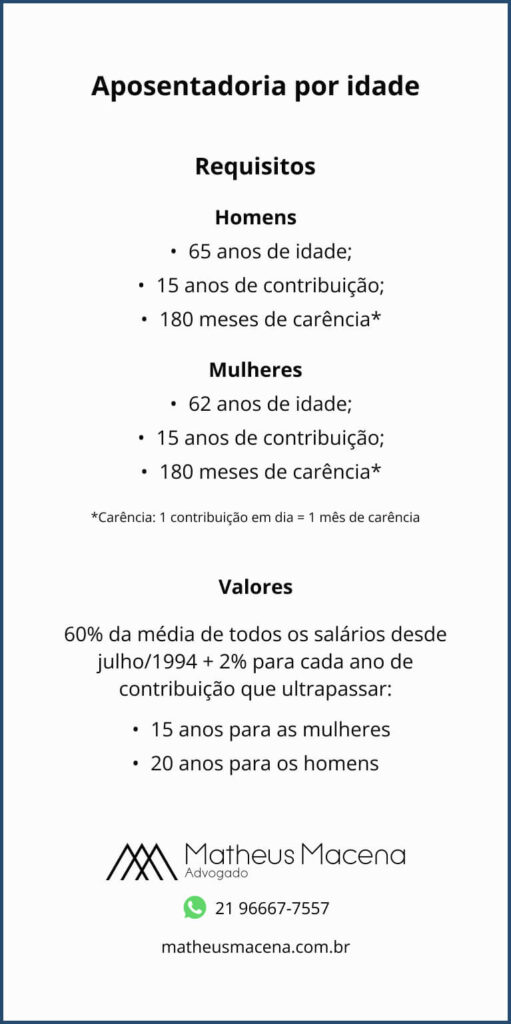
Clique e segure na imagem, depois em “fazer download da imagem” e ela aparecerá na sua galeria do celular, onde ficam as suas fotos.
Depois é só compartilhar com quem quiser, como se você estivesse compartilhando uma foto.
Espero que eu tenha te ajudado com esse conteúdo!
Se você conhece alguém que pode utilizar as informações que eu te passei aqui, clique no ícone de WhatsApp logo abaixo e compartilhe com ele.
Obrigado pelo seu tempo, até a próxima!