
“Dr., eu já sou aposentado, mas queria saber se é possível aumentar o valor da minha aposentadoria”.
Essa é uma dúvida que recebo aqui no escritório com alguma frequência, e eu sempre ajudo essas pessoas da melhor forma possível.
Por isso, para te ajudar também, hoje eu vou mostrar 4 formas de aumentar o valor da sua aposentadoria do INSS através de uma revisão de aposentadoria.
Essas são as mesmas estratégias de revisão de aposentadoria que utilizo aqui no escritório, então muita atenção! Eu não vou esconder nada de você.
Então, leia até o final se você também acredita que está recebendo menos do que poderia.
Navegue pelos tópicos
O que é a revisão de aposentadoria?
A revisão de aposentadoria tem o objetivo de reanalisar a aposentadoria já recebida por alguém para saber se ela poderia melhorar.
Se você quiser entender melhor os aspectos gerais de uma revisão, você pode clicar aqui e acessar esse outro artigo que escrevi.
Aqui focarei mais nas estratégias.
Revisão de aposentadoria para usar outra regra (tese do melhor benefício)
O objetivo dessa estratégia é entender se, na data em que você se aposentou, existia alguma outra regra melhor.
Vou te dar um exemplo.
Imagine que Marcos se aposentou em maio de 2020, pouco tempo depois da Reforma da Previdência que aconteceu em novembro de 2019.
Ele viu que lá no simulador do INSS ele já poderia se aposentar, e assim fez. Abriu o aplicativo, fez o pedido de aposentadoria e anexou os documentos.
Dois meses depois, Marcos estava aposentado pelo pedágio de 50%, regra nova e que o INSS disse que era a melhor para ele, e assim ele seguiu recebendo todo mês a aposentadoria.
O problema é que Marcos não sabia que tinha direito adquirido às regras antigas de aposentadoria.
Ou seja, o INSS aposentou ele por uma das regras novas, mas ele ainda poderia usar as antigas porque já tinha cumprido os requisitos antes da Reforma.
Ao utilizar as regras antigas, Marcos teria um aumento na sua aposentadoria de R$ 700,00 por mês, mas ainda assim o INSS o aposentou com o pedágio de 50%, que estava pagando menos.
Ou seja, na data em que se aposentou, Marcos tinha direito a usar uma regra de aposentadoria que, em razão da forma de cálculo, teria um valor maior.
Por isso, ele poderá pedir uma revisão de aposentadoria pedindo que seu benefício seja revisado e calculado com base em outra regra, e ainda poderá receber todos os valores que deixou de receber pelo erro do INSS.
Essa é a estratégia da revisão de aposentadoria com base na tese do melhor benefício.
O que importa é descobrir se, na data em que aposentou, você poderia usar outra regra que por algum motivo te pagaria mais.
Aqui no escritório, é uma estratégia que utilizo com todos os clientes, principalmente aqueles que se aposentaram perto da Reforma, já que alguns têm direito adquirido às regras antigas.
Revisão de aposentadoria com base no tempo de contribuição
Essa, definitivamente, é a que eu mais utilizo com os clientes.
Infelizmente, é muito comum que, ao analisar o pedido de aposentadoria, o INSS descarte alguns períodos de contribuição que considere incorretos ou com algum problema.
Por exemplo, se você olhar o seu CNIS, que é o resumo de todas as suas contribuições previdenciárias, disponível no MEU INSS, verá que existe um espaço chamado “indicadores”.
Se eles estão no seu, provavelmente afetaram a sua aposentadoria.
Alguns indicam somente uma condição diferente daquela contribuição, outros realmente causam problemas e não permitem que aquele período seja utilizado.
Quando isso ocorre, ao analisar o pedido de aposentadoria, o INSS simplesmente não utiliza esses períodos e segue a análise somente com os que acha corretos.
Isso pode fazer com que, por exemplo, uma pessoa com 38 anos de contribuição consiga se aposentar por uma regra que pede 35, ainda que o INSS descarte 3 anos de contribuição.
O grande problema é que isso afeta o valor final da aposentadoria.
Na regra do pedágio de 50%, por exemplo, cada contribuição a mais aumenta o seu fator previdenciário, e um fator previdenciário maior significa também uma aposentadoria maior.
Em outras regras, como a aposentadoria por idade, por exemplo, cada ano de contribuição, além de 15 anos (para mulheres) e 20 anos (homens,) adicionam 2% a mais ao percentual da média a que você terá direito.
Ou seja, 3 anos de contribuição a mais geram 6% a mais da média, o que resulta em uma aposentadoria maior.
Em outros casos, o INSS nem chegou a descartar períodos de contribuição por algum problema, ele simplesmente não os analisou porque eles não existem na base de dados do INSS.
Para exemplificar, vamos imaginar que o Marcos trabalhou de carteira assinada em uma certa empresa entre 2005 e 2012, 8 anos, mas por algum motivo a empresa não declarou esses períodos corretamente ao INSS.
Por isso, na base de dados do INSS só consta que Marcos trabalhou nessa empresa por 6 anos e 8 meses.
Todo o tempo de contribuição e o salário recebido por Marcos nesse período sequer serão utilizados na sua aposentadoria porque para o INSS eles não existem.
O INSS só aceitará utilizar esses períodos na aposentadoria com a apresentação de documentos como a carteira de trabalho, extratos bancários, entre outros.
Em resumo, essa estratégia é uma das principais e o objetivo é entender se todo o seu tempo de contribuição foi corretamente analisado e utilizado pelo INSS.
Você tem 37 anos e 2 meses de contribuição? Vamos checar se o INSS considerou isso tudo na aposentadoria.
Aqui no escritório, na análise de viabilidade inicial sem custos que faço (ainda vou falar mais sobre ela), essa é uma das primeiras coisas que analiso no pedido de aposentadoria, se algum período foi descartado e se tem algum tempo de contribuição faltando.
Revisão de aposentadoria por salários em branco ou faltando
Uma estratégia já bem mais refinada e que utilizo em conjunto com as outras, ela é quase que complementar.
Infelizmente, é muito comum, e não é exagero, que alguns salários não sejam informados corretamente pelas empresas ao INSS.
Não estou falando de não declarar o período, como na estratégia anterior, mas só o salário em si.
Quando as empresas repassam ao INSS a informação de que você estava trabalhando naquele mês, elas também têm que informar qual foi o salário que você recebeu.
É exatamente esse salário que irá definir a sua média, e a sua média é a base para definir o valor final da aposentadoria.
A captura de tela abaixo é do CNIS (o extrato com todas as contribuições) de uma cliente. Repare que o mês 04/2009 não tem salário informado, ele sequer aparece:

Aparece a remuneração de janeiro, fevereiro, março e a seguinte é a de maio, mas a de abril não aparece.
Isso é um salário em branco.
Esse período contará como tempo de contribuição? Sim, mas o INSS considerará que o salário recebido nesse mês foi o salário mínimo.
O salário correto desse mês era R$ 7.800,00, e eu descobri com base no que vou te falar a seguir, mas sem comprovar isso, ele seria considerado um salário mínimo, que em 2009 era de R$ 465,00, ou seja, muito abaixo do correto.
Isso reduz o valor da média e também o valor da aposentadoria.
Em certos casos, consigo resolver os salários em branco para os meus clientes de 2 formas.
Ou com alguma documentação de salário da época, que demonstre o valor correto, e pode ser inclusive o registrado na carteira de trabalho, ou através do extrato do FGTS, que foi o que usei nessa cliente acima.
Preste atenção nessa estratégia do FGTS, pouca gente conhece!
O FGTS é recolhido em 8% sobre o valor do salário.
Isso significa que, se em certo mês o FGTS foi recolhido de R$ 624,00 (8%), o salário daquele mês foi de R$ 7800,00 (100%). É uma regra de 3.
Ou seja, também é possível comprovar o valor correto do salário através do valor recolhido de FGTS.
Em resumo, o objetivo dessa estratégia é entender se existem salários em branco que afetaram de alguma forma o valor da aposentadoria.
Para descobrir se eles existem, é necessário analisar o CNIS mês a mês, já que não há um indicador específico, eles simplesmente não aparecem.
Revisão de aposentadoria com base nos descartes dos menores salários
Essa opção só é válida para aqueles que se aposentaram com alguma das regras da Reforma da Previdência.
Se você ainda não conhece as regras, não se preocupe, você encontra todas as informações aqui no meu blog mesmo.
É só clicar na que quiser para entender tudo o que precisa.
Voltando para essa estratégia, ela está prevista lá na Reforma da Previdência, a EC 103/2019, e eu a considero uma brecha na lei, já que ela é brevemente mencionada e pode passar sem ser percebida.
Já escrevi outro artigo falando exatamente sobre ela, você pode clicar aqui para ler.
Ela permite que os menores salários de contribuição sejam descartados do cálculo da média, o que consequentemente aumenta o valor final da sua aposentadoria.
Vou te dar um exemplo.
Imagine que ao longo da vida você trabalhou em 2 empresas e acumulou 30 anos de contribuição.
Com isso, você trabalhou por 5 anos em um cargo que te pagava o salário mínimo, e os outros 25 em cargos que te pagavam bem mais.
Ao analisar a sua aposentadoria, o INSS considerou todos esses salários, inclusive os mais baixos, o que fez com que a sua média ficasse mais baixa.
Contudo, ao utilizar a estratégia que passei aqui, seria possível não utilizar no cálculo os valores de salário mais baixos recebidos ao longo daqueles 5 anos, o que faria com a sua média aumentasse, e a sua aposentadoria também.
Para chegar nesse resultado e entender exatamente quais contribuições devem ser descartadas, é necessário realizar centenas de cálculos para entender exatamente quais contribuições reduzem o valor da aposentadoria.
É exatamente o que faço aqui no escritório.
Calculo quais contribuições podem ser descartadas para aumentar a média e a aposentadoria dos meus clientes.
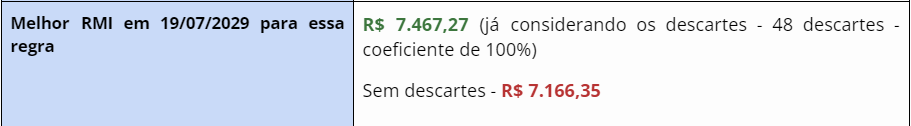
Esse exemplo da imagem abaixo é de uma cliente que fez um planejamento previdenciário para descobrir se já deveria se aposentar agora pelo pedágio de 50% ou esperar para usar outras regras.
Durante os cálculos, descobri que ela só poderia usar a regra seguinte, pedágio de 100%, em 19/07/2029, e sem os descartes que expliquei aqui, ela teria uma aposentadoria estimada em R$ 7.166,35.
Contudo, ao descartar 48 contribuições, conseguiria aumentar o valor para R$ 7.467,27.
Na teoria, o INSS deveria fazer isso automaticamente, e buscando o maior valor possível, mas nem sempre é o que acontece.
Vejo com alguma frequência casos em que o melhor cenário para o meu cliente seria aquele em que 40 contribuições deveriam ser descartadas, por exemplo, mas o INSS acabou descartando um número menor, o que resultou em uma aposentadoria menor.
Isso é ainda mais frequente para os clientes que se aposentaram logo depois da Reforma da Previdência, época em que os sistemas do INSS ainda estavam passando por reajustes e otimizações para fazer esses cálculos.
Em resumo, toda essa estratégia tem o objetivo de descobrir se é possível descartar algumas contribuições para aumentar o valor da aposentadoria.
Ela pode ser utilizada tanto em uma revisão, como estou te mostrando aqui, quanto no pedido de aposentadoria, assim já é possível receber o maior valor desde o começo.
Como funciona um pedido de revisão de aposentadoria?
Um pedido de revisão de aposentadoria é feito diretamente no INSS, e o próprio interessado pode fazer por conta própria através do aplicativo ou site MEU INSS.
É só anexar a documentação necessária e, principalmente, anexar uma petição explicando exatamente qual a estratégia que deve ser utilizada e os cálculos obtidos.
Assim, o servidor do INSS irá analisar exatamente o que você pediu e você saberá exatamente quanto eles têm que te pagar.
Pedir uma revisão sem saber quanto você poderia receber não é tão eficiente.
Imagine que você vá até o INSS, faça o pedido certinho, e no final a sua aposentadoria aumente R$ 500,00.
É um valor razoável, mas e se ela pudesse ter aumentado R$ 1.000? Ou até mais? Essa é exatamente a vantagem de fazer o pedido com o auxílio de um advogado previdenciário.
Você terá o auxílio correto e saberá exatamente se está recebendo o que deveria.
Vou te contar como eu faço isso aqui no escritório com os meus clientes.
Logo de início, quando alguém entra em contato com interesse em fazer uma revisão, eu já peço a carta de concessão da aposentadoria, a carteira de trabalho e o CNIS.
Se for possível, já peço também uma cópia do processo administrativo do pedido de aposentadoria para entender tudo.
Com esses documentos, eu já consigo iniciar o atendimento. Se a pessoa tiver alguma dificuldade para pegar os documentos, eu peço o login e senha do MEU INSS e pego por ela.
Depois, faço uma análise preliminar sem custo para entender se existe alguma possibilidade de aumentar o valor ou não.
É só uma análise inicial para entender se existe algo que pode ser feito por essa pessoa que me procurou.
Ali não cálculo nenhum valor nem nada.
Se existir alguma possibilidade, converso com ela, explico a situação e aí, sim, fechamos um contrato para realizar os cálculos revisionais.
Assim, ele não tem que pagar por um serviço que não apresenta chance nenhuma de dar certo.
Os cálculos revisionais já têm um custo, mas aqui ela já receberá um relatório completo sobre a revisão da aposentadoria, qual estratégia utilizar, qual valor ele deveria estar recebendo e ainda mais.
Após, seguimos para o INSS para fazer o pedido de revisão com base nos cálculos revisionais.
Em alguns casos, os clientes já estão recebendo a aposentadoria com o valor maior antes mesmo de terminarem de me pagar pelo serviço, o que facilita ainda mais a vida deles.
Cuidado ao fazer o pedido por conta própria
Como falei, é possível pedir uma revisão de aposentadoria por conta própria, mas eu não recomendo.
É uma das poucas coisas que realmente não recomendo que sejam feitas sem auxílio.
Ao fazer um pedido de revisão, todo o ato de concessão de aposentadoria será reanalisado pelo INSS.
Isso significa que eles irão rever os períodos de contribuição, os valores, e tudo mais.
E é aqui que vem o risco!
Se eles entenderem que você sequer poderia estar recebendo essa aposentadoria, eles não só irão cortar ela, como provavelmente irão pedir a devolução de todos os valores pagos com juros e correção monetária.
Imagine só, alguém que recebeu uma aposentadoria de R$ 2.000,00 por 2 anos, sendo obrigado a devolver R$ 52.000,00 (13 pagamentos por ano com o 13º salário) de uma única vez.
Em outros casos, eles podem até entender que a aposentadoria era devida, mas que você estava recebendo mais do que deveria.
Nessa situação, eles também irão pedir de volta os valores pagos a mais, mas por ainda receber a aposentadoria, eles irão descontar um valor todo mês até que essa diferença seja compensada.
Em resumo, é possível fazer o pedido de revisão de aposentadoria por conta própria, mas é extremamente arriscado.
Conclusão
A revisão de aposentadoria é possível e todos que se aposentaram deveriam ao menos analisar se vale a pena ou não fazer uma revisão, considerando que o INSS normalmente erra.
Seja ao não utilizar todo o tempo de contribuição disponível, ao não realizar os melhores cálculos ou ao não conceder a melhor aposentadoria.
Certas estratégias devem ser utilizadas para conseguir a melhor revisão possível, garantindo assim os melhores resultados.
Aqui, eu te mostrei 4 dessas estratégias que eu utilizo com os meus clientes no escritório. Existem ainda outras possibilidades.
Lembrando ainda que o pedido de revisão pode ser feito por conta própria, mas os riscos são grandes, já que ele serve tanto para você que está fazendo o pedido quanto para o INSS reanalisar todo o ato de concessão.
Por isso, muita cautela. É uma das situações em que ter um advogado previdenciário ao seu lado é extremamente recomendado.