
Sempre que faço posto algum vídeo no YouTube falando sobre as regras de aposentadoria recebo comentários parecidos.
“Dr. eu tenho esse tempo de contribuição e essa idade. Será que eu já posso aposentar?”
Por isso, pensando em responder essa dúvida de forma definitiva, resolvi escrever esse artigo.
Aqui eu vou te mostrar 3 formas para que você possa entender se já pode se aposentar pelo INSS com a idade e o tempo de contribuição que tem hoje.
Já te adianto, as duas primeiras são gratuitas, mas não são 100% confiáveis. A última é a melhor!
Navegue pelos tópicos
Simulador do MEU INSS
Acredite ou não, o próprio INSS te responde se já é possível se aposentar ou não através da função disponibilizada no aplicativo/site deles, o MEU INSS.
Lá você precisa buscar a opção “simular aposentadoria”, na aba de serviços, ou até mesmo digitando na barra de pesquisa, e seguir o passo a passo que será apresentado.
O simulador ao final te entregará um relatório com todas as regras disponíveis, qual seu tempo de contribuição e idade para cada uma, e quais requisitos que as regras pedem e o que você tem hoje.
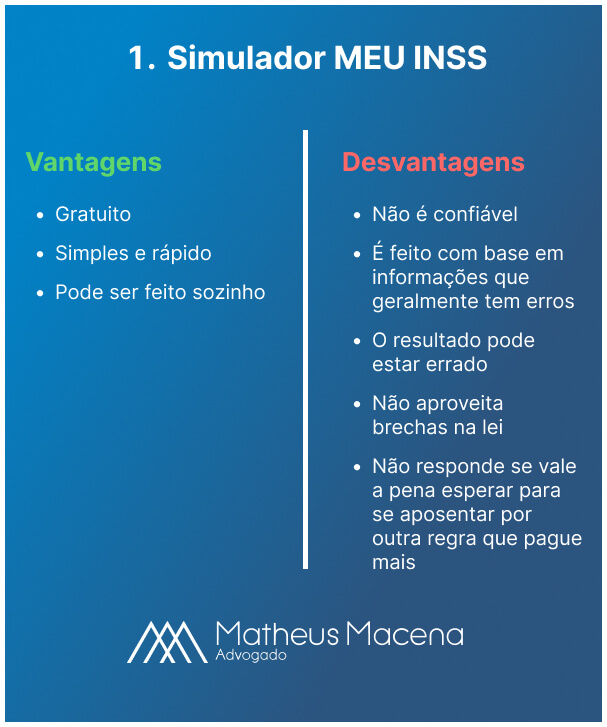
Ele é gratuito e sua utilização é bem simples e prática, mas ele tem um grande problema, está normalmente errado!
Para te entregar esse resultado, o simulador considera as informação que estão no CNIS (Cadastro Nacional de Informações Sociais), que nada mais é do que um documento com todas as contribuições que você já fez para o INSS ao longo da sua vida.
Se você trabalhou de carteira assinada ou pagou alguma guia por conta própria, essa informação tem que aparecer no CNIS.
Se não está lá, esse tempo de contribuição não existe para o INSS.
Aliás, você pode pegar o seu CNIS no MEU INSS mesmo. É só procurar por serviços e baixar a opção “vínculos + remunerações”.
Não sei se você percebeu, mas esse já é o primeiro problema do CNIS.
Caso algum período em que você tenha trabalhado não apareça no CNIS ele não será levado em conta na simulação do INSS.
Ou seja, você tem 35 anos de carteira assinada, mas no CNIS só aparecem 33? Na simulação o INSS só considerará 33, e não 35.
Esses erros de CNIS, inclusive, são os principais motivos para uma revisão de aposentadoria ter chances de aumentar o valor recebido. Já falei sobre isso nesse outro artigo (clique aqui para ler).
Isso afeta o resultado da simulação, já que o tempo de contribuição correto não será utilizado, podendo te levar a crer que não pode se aposentar quando, na verdade, já pode.
Outro problema do simulador: ele considera as informação que estão no CNIS sem fazer distinção entre aquelas que estão corretas e as que não estão.
Ou seja, caso você tenha algum período de contribuição que não possa ser utilizado para a aposentadoria, ainda assim ele poderá ser utilizado na simulação, te levando a crer que já tem tempo de contribuição o suficiente para alguma regra, quando, na verdade, não tem.
Aconteceu algo parecido com uma cliente do escritório.
Ela foi até o simulador, como te mostrei aqui, viu que já poderia se aposentar por idade (imagem abaixo), e fez o pedido da aposentadoria.
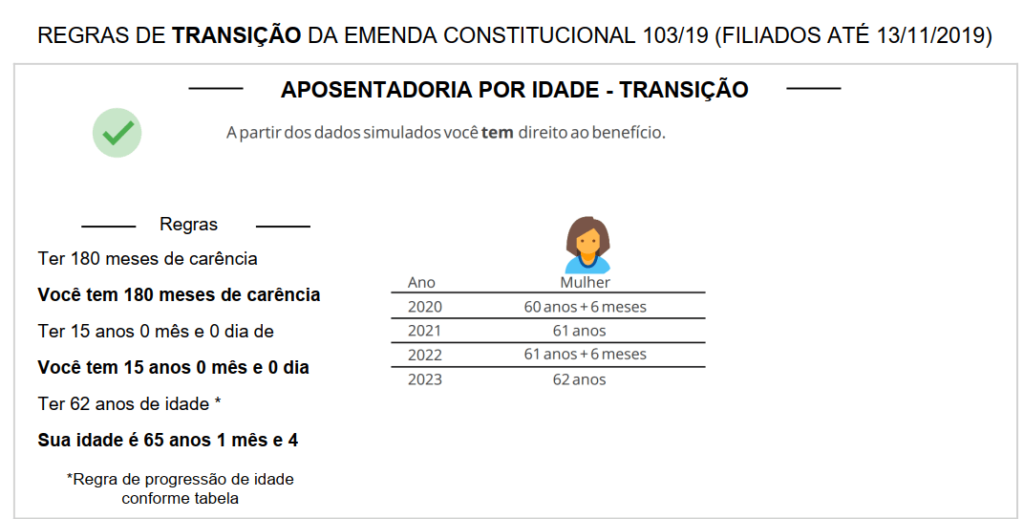
Com esperança de que se aposentadoria, já que o próprio INSS disse, aguardou o resultado, que não demorou quase nada.
Em cerca de 30 minutos depois do pedido ela recebeu essa resposta do INSS:
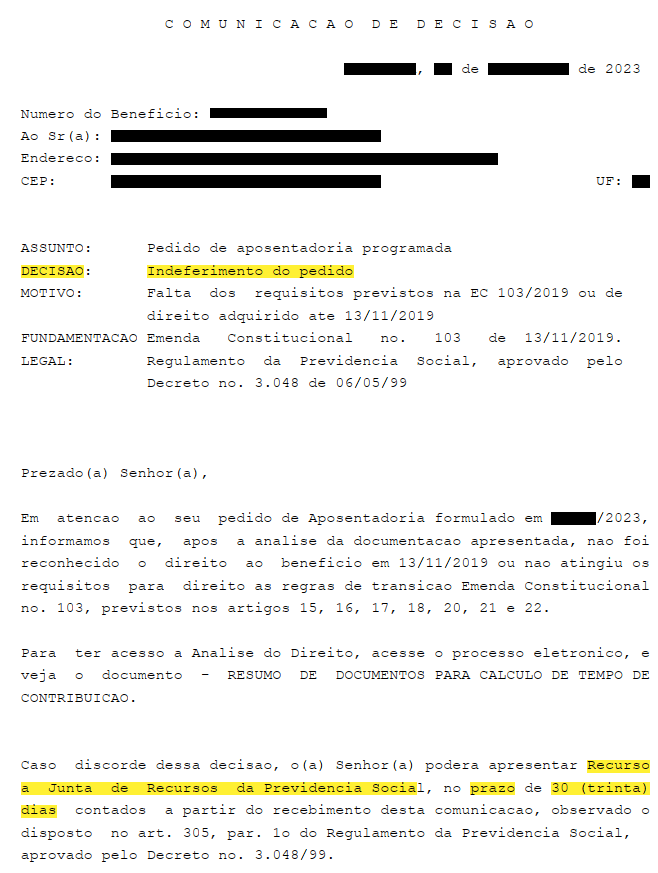
O próprio INSS que disse através do simulador que ela poderia se aposentar indeferiu (significa negar) a aposentadoria dela menos de 30 minutos depois.
Parece até uma piada de mal gosto, não é? Mas infelizmente não era.
Na análise das informações eles identificam que ela pagou algumas contribuições em atraso, e por isso elas eram inválidas para se aposentar.
Minha cliente precisava de todas essas contribuições para conseguir a aposentadoria, sem elas não seria possível receber o benefício.
Felizmente, ao analisar o caso, identifiquei que ela se encaixa em uma exceção da lei, e que mesmo tendo feito o pagamento em atraso, aquelas informações eram válidas para a aposentadoria.
Tivemos que ir para a justiça.
Em resumo, te contei essa história para demonstrar que o simulador do MEU INSS, apesar de ser gratuito e de fácil utilização, não é nada confiável.
Ele pode tanto te dizer que você já pode se aposentar, e ainda assim o INSS negar a sua aposentadoria, quanto pode dizer que você não pode se aposentar, mas, na verdade, já poderia.
Muitos desses problemas ocorrem por erros nos dados e informações presentes no CNIS, e quase todos os CNIS tem algum erro ou problema (alguns vem com marcados com “indicadores” no documento).
Alguns em maior ou menor quantidade, mas quase sempre tem algum.
Eles podem ir desde tempo de contribuição não presente, pagamento de guia com o código errado, salários que não foram corretamente informados pela empresa, contribuições com valor abaixo do mínimo, …
De forma geral, o simulador do MEU INSS pode ser utilizado só como uma base, para se ter uma ideia, mas não deveria de forma alguma ser a sua única resposta para saber se pode já pode se aposentar.
Entenda as regras por conta própria
Uma segunda opção que é gratuita, mas te tomará um bom tempo: entender as regras por conta própria.
Aqui você deverá entender sozinho quais são as regras atuais, quais os requisitos para elas e se você já cumpre eles.
Para não te deixar sem orientação, vou te mostrar um passo a passo que pode ajudar.
Em primeiro lugar, anote qual é a sua idade hoje e calcule o tempo de contribuição.
A idade é fácil, mas o tempo de contribuição pode te dar algum trabalho.
Comece pelo CNIS do MEU INSS, já que ele tem um histórico de toda a sua vida, e compare com a sua carteira de trabalho, com as guias que você já pagou e com o que você lembra de cabeça.
O importante é ter certeza que você não deixou nenhum tempo de contribuição de fora da sua conta.
Depois, para facilitar, some o tempo de contribuição de cada período (não esqueça de contar os dias).
Você trabalhou em uma empresa por 3 anos, 2 meses e 14 dias? Anote cada período.
Após ter feito isso com cada período, some cada um deles para obter o total.
Lembrando que, o simulador do MEU INSS te mostra a soma do tempo de contribuição dos períodos que estão lá, o que pode te ajudar também.
Agora, já com a sua idade em mãos e com o tempo de contribuição somado, vamos para a próxima etapa, descobrir o que as regras pedem.
Para te ajudar, vou trazer um resumo dos requisitos das 5 principais regras de aposentadoria atuais.
Eu já abordei cada uma delas aqui no site.
Como saber se já posso aposentar pela aposentadoria por idade
É a regra que pede o menor tempo de contribuição de todas, por isso comecei com ela.
Requisitos
- Homens: 65 anos
- Mulheres: 62 anos
- Tempo de contribuição: 15 anos para homens e mulheres
- Carência: 180 meses para homens e mulheres
Lembrando que, carência significa contribuição paga em dia.
É algo que afeta principalmente aquelas pessoas que pagam a guia por conta própria. Caso esqueçam de pagar na data, ela não contará como 1 mês de carência.
E como 180 meses são exatamente 15 anos, aqui, na aposentadoria por idade, um único pagamento em atraso é o suficiente para ter a aposentadoria negada por falta de carência.
No caso da cliente que te mostrei acima aconteceu exatamente isso, pagamento em atraso que resultou na falta de carência.
Para entender tudo sobre a aposentadoria por idade clique aqui.
Como saber se já posso aposentar pela aposentadoria com pedágio de 50%
A regra que vai permitir que muita gente se aposente com a idade mais baixa possível, já que não pede idade mínima.
Para você ter ideia, uma cliente aqui do escritório que fez o planejamento previdenciário descobriu que hoje, aos 52 anos, já poderia se aposentar por essa regra.
Requisitos
Homens
- Ter no mínimo 33 anos de contribuição em 13/11/2019 (requisito de entrada)
- Completar 35 anos de contribuição
- Contribuição adicional de metade (50%) do tempo de contribuição que faltava em 13/11/2019 para obter 35 anos de contribuição (pedágio)
- Carência de 180 meses
Mulheres
- Ter no mínimo 28 anos de contribuição em 13/11/2019 (requisito de entrada)
- Completar 30 anos de contribuição
- Contribuição adicional de metade (50%) do tempo de contribuição que faltava em 13/11/2019 para obter 30 anos de contribuição (pedágio)
- Carência de 180 meses
Esse requisito de entrada é muito importante.
Se nessa data você não tinha o tempo de contribuição necessário, sequer poderá utilizar essa regra.
Caso ainda tenha ficado com dúvida sobre o pedágio, vou te dar um exemplo.
Imagine uma mulher que em 13/11/2019 (Reforma da Previdência) tinha exatamente 28 anos de contribuição, o mínimo para usar a regra.
Para atingir 30 anos de contribuição ela ainda precisaria contribuir por mais 2 anos, e por isso o pedágio dela é de metade desse tempo, 1 ano.
Ou seja, ela completará 30 anos de contribuição e depois precisará contribuir por mais 1 ano como pedágio para poder se aposentar.
E o melhor, essa regra não pede idade mínima, então desde que você cumpra esses requisitos poderá se aposentar com qualquer idade.
Para entender mais sobre o pedágio de 50% clique aqui.
Como saber se já posso aposentar pela aposentadoria por pontos
A aposentadoria por pontos é outra regra que não pede idade mínima, ao menos diretamente.
Você pode utilizar ela com qualquer idade, desde que tenha pontuação e tempo de contribuição suficientes.
Requisitos
Homens
- Obter 35 anos de contribuição
- 102 pontos em 2025 (soma da idade + tempo de contribuição)
- Carência de 180 meses
Mulheres
- Obter 30 anos de contribuição
- 92 pontos em 2025 (soma da idade + tempo de contribuição)
- Carência de 180 meses
Como te falei, a idade não é um requisito direto para se aposentar por pontos, mas acaba sendo muito importante, já que ela é somada com o tempo de contribuição para obter a pontuação.
Apesar disso, com o tempo de contribuição e a pontuação necessária é possível se aposentar com qualquer idade.
A pontuação, inclusive, aumenta a cada ano até atingir um limite que é de 105 pontos para os homens em 2025 e 100 pontos para as mulheres em 2033.
Como saber se já posso aposentar pela aposentadoria com pedágio de 100%
A regra que é o meio termos nos requisitos, já que pede uma idade intermediária e um tempo de contribuição mais alto, e também a única que sempre pagará 100% da sua média.
Requisitos
Homens
- 60 anos
- Completar 35 anos de contribuição
- Contribuição adicional igual ao tempo de contribuição que faltava em 13/11/2019 para obter 35 anos de contribuição (pedágio)
- Carência de 180 meses
Mulheres
- 57 anos
- Completar 30 anos de contribuição
- Contribuição adicional igual ao tempo de contribuição que faltava em 13/11/2019 para obter 30 anos de contribuição (pedágio)
- Carência de 180 meses
Apesar de seguir o mesmo critério principal da sua outra regra irmã, um pedágio, que nada mais é do que um tempo de contribuição adicional, aqui ao menos não há critério de entrada.
Todos que já contribuíam antes da Reforma podem utilizar, desde que cumpram os requisitos.
Inclusive, o cálculo do pedágio ocorre igual na regra de 50%.
A diferença é aqui o período de contribuição adicional é completo, não a metade.
Para entender tudo sobre o pedágio de 50% clique aqui.
Como saber se já posso aposentar pela aposentadoria com idade progressiva
Nessa regra, a cada ano que passa ela perde um pouco do seu valor, já que aumenta os requisitos.
A idade aumenta 6 meses a cada ano, e por isso pode não fazer sentido para muita gente.
Requisitos
Homens
- 64 anos em 2025
- 35 anos de contribuição
- Carência de 180 meses
Mulheres
- 59 anos em 2025
- 30 anos de contribuição
- Carência de 180 meses
O ponto mais importante nessa regra, de fato, é a idade.
Como ela muda a cada ano, é necessário entender se hoje você já tem a idade necessária ou precisará esperar algum tempo até completar.
Planejamento previdenciário
Essa forma de descobrir se você já pode se aposentar é a melhor das 3, não tenha dúvidas disso.
Se você quer descobrir quando vai se aposentar, se já pode se aposentar hoje, por qual regra, quais valores irá receber e se vale a pena esperar mais um tempo para utilizar outra regra que pague mais, o planejamento previdenciário é o que você precisa.
Ele é feito por um advogado previdenciário que irá calcular tudo isso para você após analisar toda a documentação previdenciária.
Todos os erros no CNIS que podem atrapalhar a sua aposentadoria, as melhores estratégias e cálculos para obter o maior valor de aposentadoria.
Esse é um serviço que faço aqui no escritório e que tem ajudado muitos clientes a entender qual a melhor aposentadoria para eles.
Vou te dar o exemplo do planejamento previdenciário recente de uma cliente que queria saber se a melhor opção era se aposentar hoje, pelo pedágio de 50%, ou esperar até 2029, para usar o pedágio de 100%.
Ao realizar todos os cálculos, descobri algo muito interessante para ela.
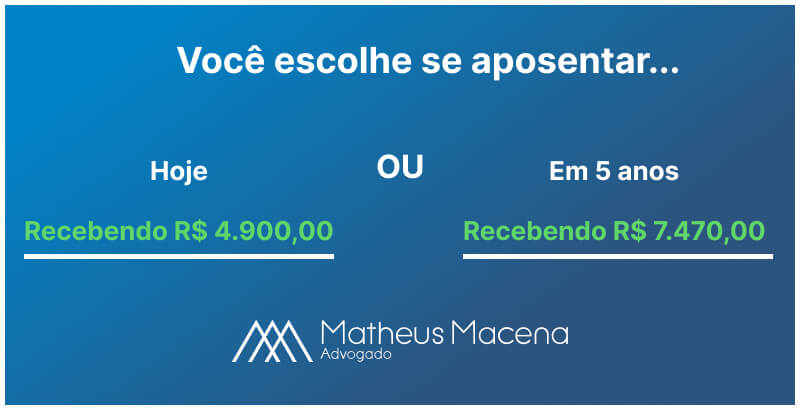
Caso escolhesse se aposentar aos 52 anos (2024), receberia R$ 4.900,00, mas se esperasse até 2029 (cerca de 5 anos), receberia R$ 7.470,00.
Antes de te falar qual foi a escolha dela, eu te pergunto, o que você escolheria?
Pode até parecer contraditório, mas ela escolheu se aposentar hoje pelo pedágio de 50% recebendo menos, principalmente por outro cálculo que fiz para ela.
O tempo de retorno do investimento (ROI).
Não basta olhar só para o valor da aposentadoria, é necessário entender, também, que ao se aposentar só no futuro você também deixa de receber qualquer valor de hoje até lá.
No caso dela, apesar da aposentadoria futura ser bem maior, ela só iria recuperar os valores que deixou de receber por não se aposentar hoje + o que ainda iria contribuir para o INSS só em 2041, aos 69 anos.
Agora imagino que você também tenha concordado com a decisão dela.
Esse é só um exemplo das vantagens de um planejamento previdenciário.
Além de ter certeza sobre a sua aposentadoria, ainda é possível prevenir e corrigir todos os problemas que podem causar problemas na hora do pedido, além de aproveitar possíveis brechas na lei que só um advogado conhece.
Por isso, se você quer descobrir se já pode se aposentar, a sua melhor decisão é o planejamento previdenciário.
Perguntas frequentes
Para te ajudar, vou responder algumas perguntas frequentes de quem quer saber se já pode aposentar.
Já posso aposentar sem ter contribuído?
Não existe nenhuma aposentadoria para quem nunca contribuiu para o INSS, mas talvez você se enquadre nos requisitos para o BPC LOAS, um benefício assistencial que paga o valor de 1 salário mínimo por mês.
Qual a idade mínima para se aposentar?
A idade mínima para se aposentar muda conforme cada regras, mas atualmente a regra que pede a menor idade é a do pedágio de 50%, que não pede qualquer idade, seguida pela regra de pontos, que também não pede idade mínima diretamente, mas de forma indireta para obter a pontuação, e depois pela regra do pedágio de 100% que pede 60 anos dos homens e 57 anos das mulheres.
Qual o tempo de contribuição mínimo para se aposentar?
O tempo de contribuição para se aposentar muda de uma regra para outra do INSS, mas em 2025 o tempo mínimo de contribuição exigido para se aposentar é de 15 anos pela regra da aposentadoria por idade.
Você pode encontrar mais informações sobre ela ao clicar aqui.
Posso me aposentar com as regras antigas por direito adquirido?
Se você cumpriu os requisitos para utilizar essa regra enquanto ela ainda era válida, ou seja, antes da Reforma da Previdência, você tem direito adquirido e pode usar as regras antigas para se aposentar.
Contudo, só poderá utilizar as contribuições feitas até a data em que a regra era válida.
Vale a pena esperar mais alguns anos me aposentar?
Só é possível responder essa pergunta ao calcular corretamente quando será possível se aposentar e qual o valor estimado da aposentadoria.
Assim, existe a possibilidade de calcular o retorno sobre o investimento entre se aposentar agora ou esperar alguns anos para se aposentar por outra regra que provavelmente pagará mais.